
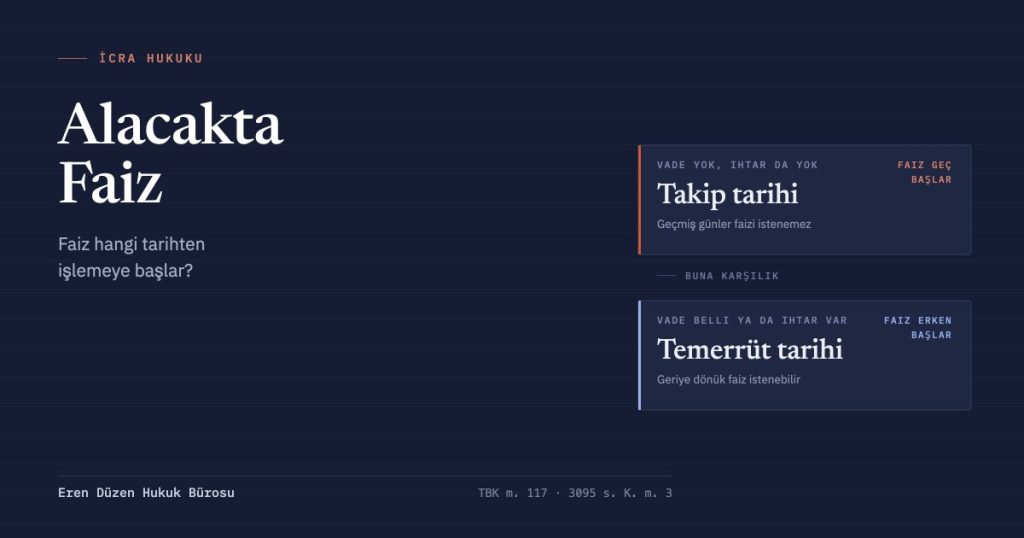
Faiz alacağı çoğu zaman asıl alacaktan büyür. Ne var ki faizin hangi tarihten işleyeceği, hangi oranın uygulanacağı ve nelerin faize eklenemeyeceği kanunla sınırlanmıştır. Üç Yargıtay kararı üzerinden temerrüt, faiz oranı ve yabancı para borcu.
Faiz, borcun muaccel olmasıyla değil temerrütle işlemeye başlar. Vadesi belli olmayan bir borçta temerrüt, ancak alacaklının ihtarıyla doğar (TBK m. 117).
Borçlu takipten önce temerrüde düşürülmemişse, ondan geçmiş günler faizi istenemez; faiz ancak takip tarihinden itibaren yürütülebilir.
Faize faiz yürütülemez. Temerrüt faizine ayrıca temerrüt faizi işletilmesi TBK m. 121 ile, mürekkep faiz hesabı ise 3095 s. K. m. 3 ile yasaklanmıştır.
01Faiz ne zaman işlemeye başlar
Faiz, borcun doğduğu andan değil, borçlunun temerrüde düştüğü andan itibaren işler. Bu ayrım basit görünür ama uygulamada en çok hata yapılan noktadır.
“Muaccel bir borcun borçlusu, alacaklının ihtarıyla temerrüde düşer.”
“Borcun ifa edileceği gün, birlikte belirlenmiş veya sözleşmede saklı tutulan bir hakka dayanarak taraflardan biri usulüne uygun bir bildirimde bulunmak suretiyle belirlemişse, bu günün geçmesiyle; haksız fiil hâlinde fiilin işlendiği, sebepsiz zenginleşme hâlinde ise zenginleşmenin gerçekleştiği tarihte borçlu temerrüde düşmüş olur.”
Buradan üç ayrı başlangıç çıkar:
- Vadesi belirli borçta — vade gününün geçmesiyle temerrüt kendiliğinden doğar; ayrıca ihtar gerekmez.
- Vadesi belirli olmayan borçta — temerrüt için alacaklının ihtarı şarttır. İhtar yoksa temerrüt yok, temerrüt yoksa faiz de yoktur.
- Haksız fiilde — fiilin işlendiği tarihte; sebepsiz zenginleşmede zenginleşmenin gerçekleştiği tarihte. Sebepsiz zenginleşen iyiniyetliyse temerrüt için bildirim gerekir.
Vadenin “belirli” sayılması için belgede ödemenin hangi tarihte yapılacağının açıkça yazılmış olması gerekir. Bir senet, fatura veya kooperatif kimlik cüzdanı gibi belgede yalnızca borç miktarı yazıyor, ödeme günü yazmıyorsa vade belirli değildir.
02Takipten önce ihtar yoksa
Bu noktayı Yargıtay Hukuk Genel Kurulu net biçimde ortaya koymuştur.
Alacaklı, tarım kooperatifince verilen ortak kimlik cüzdanına dayanarak genel haciz yoluyla takip başlatmış; borçlu itiraz etmiştir. Takip dayanağı belgede ödemenin hangi tarihte yapılacağına ilişkin bir kayıt bulunmamaktadır.
Kurul, faiz istenebilmesi için belgede ödeme tarihinin açıkça belirtilmesi gerektiğini; böyle bir kayıt yoksa faizin ancak borçlunun temerrüde düşürülmesi hâlinde ve temerrüt tarihi itibarıyla istenebileceğini belirtmiştir. Somut olayda borçlunun temerrüde düşürüldüğüne dair takipten başka yazılı bir belge sunulmadığından, alacaklının ancak takip tarihinden itibaren faiz isteyebileceğine hükmedilmiştir.
Pratik karşılığı şudur: takip talebinde “vade tarihinden itibaren faiz” denip geriye dönük aylarca faiz eklenmişse ve dosyada bir ihtarname yoksa, borçlu bu kalemi hedef alarak itiraz edebilir. Alacaklı bakımından ise ders açıktır — takipten önce noter ihtarnamesi çekmek, çoğu zaman aylarca faiz farkı demektir.
03Hangi oran uygulanır
Oran, sözleşmede kararlaştırılmışsa sözleşmeye; kararlaştırılmamışsa mevzuata göre belirlenir.
“Borçlar Kanunu ve Türk Ticaret Kanununa göre faiz ödenmesi gereken hallerde, miktarı sözleşme ile tespit edilmemişse bu ödeme yıllık yüzde oniki oranı üzerinden yapılır.”
Bu oranı Cumhurbaşkanı değiştirebildiğinden, kanun metnindeki yüzde on iki rakamı çoğu zaman güncel oranı göstermez. Hesaplama yapmadan önce, faizin işlediği döneme ait yürürlükteki oranın kontrol edilmesi zorunludur. Faiz, dönem dönem değişen oranlarla parça parça hesaplanır; tüm süreye tek oran uygulanması sık rastlanan bir hatadır.
Ticari işlerde ayrı bir kural vardır: 3095 sayılı Kanun’un 2. maddesi uyarınca, Türkiye Cumhuriyet Merkez Bankası’nın kısa vadeli avans işlemlerinde uyguladığı oran kanuni orandan yüksekse, ticari işlerde temerrüt faizi bu yüksek oran üzerinden istenebilir. Bu nedenle alacağın ticari iş sayılıp sayılmadığı doğrudan para karşılığı olan bir sorudur.
| Durum | Uygulanacak faiz | Dayanak |
|---|---|---|
| Sözleşmede oran yok, adi iş | Kanuni faiz oranı | 3095 m. 1–2 |
| Sözleşmede oran yok, ticari iş | TCMB kısa vadeli avans oranı, kanuni orandan yüksekse | 3095 m. 2 |
| Sözleşmede oran var | Sözleşme oranı | TBK m. 120/1 |
| Akdî faiz var, temerrüt faizi yok | Akdî oran kanuni orandan yüksekse akdî oran | TBK m. 120/3 |
| Yabancı para borcu | Devlet bankalarının o para birimiyle bir yıl vadeli mevduata ödediği en yüksek oran | 3095 m. 4/a |
04Sözleşmeyle kararlaştırılan faizin sınırı
Sözleşme serbestisi burada mutlak değildir.
“Sözleşme ile kararlaştırılacak yıllık temerrüt faizi oranı, birinci fıkra uyarınca belirlenen yıllık faiz oranının yüzde yüz fazlasını aşamaz.”
Yani sözleşmesel temerrüt faizi, yürürlükteki kanuni faiz oranının en fazla iki katı olabilir. Bu sınırı aşan kısım geçersizdir ve mahkemece kendiliğinden dikkate alınır; tarafların anlaşmış olması bu sonucu değiştirmez.
Aynı maddenin üçüncü fıkrası bir boşluğu doldurur: sözleşmede akdî faiz kararlaştırılmış ama temerrüt faizi kararlaştırılmamışsa ve akdî oran kanuni orandan yüksekse, temerrüt faizi bakımından da akdî oran uygulanır. Böylece borçlu, temerrüde düşerek daha ucuz bir faize geçmiş olmaz.
05Faize faiz yasağı
Türk hukukunda bileşik faiz kural olarak yasaktır. Yasak iki ayrı hükümle kurulmuştur.
“Temerrüt faizine ayrıca temerrüt faizi yürütülemez.”
“Kanuni faiz ve temerrüt faizi hesaplanırken mürekkep faiz yürütülemez.”
Uygulamadaki tipik ihlal şudur: takip talebinde asıl alacak ile işlemiş faiz ayrı kalemler hâlinde gösterilir, sonra bu iki kalemin toplamı üzerinden yeniden faiz istenir. Bu, işlemiş faize faiz yürütülmesi anlamına gelir ve yasağa aykırıdır. Doğru yöntem, faizin yalnızca asıl alacak üzerinden yürütülmesidir.
06Gecikme zammı faiz sayılır mı
Sözleşmelerde “gecikme zammı”, “gecikme cezası”, “gecikme bedeli” gibi adlar altında kararlaştırılan kalemler, adları ne olursa olsun niteliklerine göre değerlendirilir. Bu kalem gecikme süresiyle orantılı olarak işliyorsa faiz niteliğindedir ve faize faiz yasağı ona da uygulanır.
İtirazın iptali davasında, icra takibinin alacak kalemlerinden biri gecikme zammıdır. Mahkeme, takibin devamına karar verirken toplam bedel üzerinden yeniden faize hükmetmiştir.
Daire, talep edilen gecikme zammının faiz niteliğinde olduğunu; buna rağmen toplam bedel üzerinden tekrar faize hükmedilmesinin faize faiz yürütülmesi yasağı kapsamında kaldığını belirterek hükmü bozmuştur.
Bu karar, sözleşmedeki adlandırmanın koruyucu olmadığını gösterir. Bir kalem “ceza” diye adlandırılsa bile, işleyişi faiz gibiyse faiz kurallarına — ve faize faiz yasağına — tabi olur.
07Yabancı para borcunda faiz
Borç dövizle kararlaştırılmışsa faiz oranı da farklı belirlenir.
“Sözleşmede daha yüksek akdi veya gecikme faizi kararlaştırılmadığı hallerde, yabancı para borcunun faizinde Devlet Bankalarının o yabancı para ile açılmış bir yıl vadeli mevduat hesabına ödediği en yüksek faiz oranı uygulanır.”
Burada kritik nokta şudur: yabancı para alacağına Türk lirası faiz oranları uygulanamaz. İcra müdürlüğünün alacağı takip tarihi itibarıyla TL’ye çevirip TL faiz oranlarıyla hesaplaması, sıkça karşılaşılan ve şikâyete konu olan bir hatadır.
08Alacaklının seçimlik hakkı
Yabancı para borcu vadesinde ödenmezse alacaklı seçim hakkı kazanır.
Yabancı para borcu, sözleşmede aynen ödeme kaydı bulunmadıkça ödeme gününde ödenmezse alacaklı, borcun aynen ya da vade günündeki veya fiilî ödeme günündeki rayiç üzerinden Ülke parasıyla ödenmesini isteyebilir.
Alacaklı, 1.500 ABD doları bedelli bonoya dayanarak kambiyo senetlerine mahsus haciz yoluyla takip başlatmış, harca esas değeri TL olarak göstermiştir. Takip kesinleşip kısmi tahsilatlar yapıldıktan sonra alacaklı, bakiye borcun döviz kuru dikkate alınarak hesaplanmasını talep etmiş; icra müdürlüğü ise alacağı takip tarihi itibarıyla TL’ye çevirip TL faiz oranlarına göre hesaplamıştır.
Kurul, yabancı para borcunun ödenmemesi hâlinde alacaklının seçim hakkı doğduğunu ve alacaklının, borcun vade tarihindeki kura göre Türk lirası bedelini ya da fiilen ödeneceği tarihteki kura göre Türk lirası bedelini talep edebileceğini belirtmiştir.
Uzun süren takiplerde bu seçim, alacağın gerçek değerini korumanın tek yoludur. Takip talebinde harca esas değerin TL olarak gösterilmiş olması, alacağın TL alacağına dönüştüğü anlamına gelmez; alacak dövizdir ve seçim hakkı ödeme anına kadar kullanılabilir.
Sözleşmede “aynen ödeme” kaydı varsa seçim hakkı doğmaz; borç yalnızca kararlaştırılan para birimiyle ödenir. Bu tek cümlelik kayıt, uyuşmazlığın seyrini tümüyle değiştirir.
09Takip talebinde faizin gösterilmesi
İcra takibi başlatılırken faizin oranı ve başlangıç tarihi takip talebinde açıkça gösterilmelidir. Gösterilmeyen faiz sonradan talep edilemez; yanlış gösterilen faiz ise itiraz ve şikâyet konusu olur.
Talep hazırlanırken şu üç kalem birbirinden ayrı tutulmalıdır: asıl alacak, takip tarihine kadar işlemiş faiz ve takip tarihinden sonra işleyecek faiz. İşlemiş faiz asıl alacağa eklenip toplam üzerinden faiz istendiği anda, yukarıda anlatılan yasak devreye girer.
10Kontrol listesi
- Alacağın dayanağı belgede ödeme tarihi (vade) açıkça yazılı mı?
- Vade yoksa, takipten önce ihtarname çekilmiş ve tebliğ edilmiş mi?
- Faiz başlangıç tarihi olarak hangi tarih gösterilmiş — vade mi, ihtar mı, takip mi?
- Alacak ticari iş mi; TCMB avans oranı uygulanabilir mi?
- Sözleşmesel faiz oranı, kanuni oranın iki katını aşıyor mu?
- İşlemiş faiz asıl alacağa eklenip toplam üzerinden yeniden faiz isteniyor mu?
- Sözleşmede “gecikme zammı/cezası” adı altında faiz niteliğinde bir kalem var mı?
- Borç yabancı para ise TL faiz oranı mı uygulanmış?
- Sözleşmede “aynen ödeme” kaydı var mı?
- Faiz, dönem dönem değişen oranlarla mı hesaplanmış, yoksa tüm süreye tek oran mı uygulanmış?
11Sık sorulan sorular
Vadesi belli olmayan bir borçta faiz ne zaman başlar?
Alacaklının ihtarıyla. İhtar çekilmemişse ve doğrudan icra takibi başlatılmışsa faiz ancak takip tarihinden itibaren istenebilir; geçmiş günler faizi talep edilemez.
Senette vade yazmıyorsa geriye dönük faiz isteyebilir miyim?
Hayır. Yargıtay Hukuk Genel Kurulu, faiz istenebilmesi için belgede ödeme tarihinin açıkça belirtilmesi gerektiğini, aksi hâlde faizin ancak temerrüt tarihinden işleyeceğini kabul etmektedir.
Sözleşmede istediğimiz faiz oranını kararlaştırabilir miyiz?
Hayır. TBK m. 120/2 uyarınca sözleşmesel temerrüt faizi oranı, yürürlükteki kanuni faiz oranının yüzde yüz fazlasını — yani iki katını — aşamaz. Aşan kısım geçersizdir.
İşlemiş faizi asıl alacağa ekleyip toplam üzerinden faiz isteyebilir miyim?
Hayır. TBK m. 121 temerrüt faizine temerrüt faizi yürütülmesini, 3095 sayılı Kanun m. 3 ise mürekkep faiz hesabını yasaklar. Faiz yalnızca asıl alacak üzerinden yürütülür.
Gecikme cezası faiz midir?
Adına değil işleyişine bakılır. Gecikme süresiyle orantılı olarak işleyen bir kalem faiz niteliğindedir ve faize faiz yasağına tabidir. Yargıtay 19. Hukuk Dairesi bu yönde karar vermiştir.
Dolar alacağımı TL’ye çevirip mi takip etmeliyim?
Zorunlu değildir. Sözleşmede aynen ödeme kaydı yoksa alacaklı, borcun aynen ödenmesini ya da vade günündeki veya fiilî ödeme günündeki kur üzerinden TL karşılığını isteyebilir. Uzun süren takiplerde fiilî ödeme günü kuru genellikle alacaklının lehinedir.
Yabancı para alacağına hangi faiz oranı uygulanır?
Sözleşmede daha yüksek bir oran kararlaştırılmamışsa, devlet bankalarının o yabancı para ile açılmış bir yıl vadeli mevduat hesabına ödediği en yüksek faiz oranı. TL faiz oranlarının uygulanması hatalıdır.
Usulsüz tebligat · Bankanın sorumluluğu · Tüketici hakları · Reddi miras ve hükmen ret
Yasal uyarı. Bu metin genel bilgilendirme amacıyla hazırlanmıştır; hukuki danışmanlık ya da vekâlet ilişkisi doğurmaz. Faiz hesabı, alacağın niteliğine, sözleşme hükümlerine ve faizin işlediği döneme ait yürürlükteki oranlara göre değişir. Kanuni faiz oranı Cumhurbaşkanı kararıyla değiştirilebildiğinden, hesaplama yapılmadan önce ilgili döneme ait güncel oranın kontrol edilmesi ve bir avukata danışılması gerekir.