
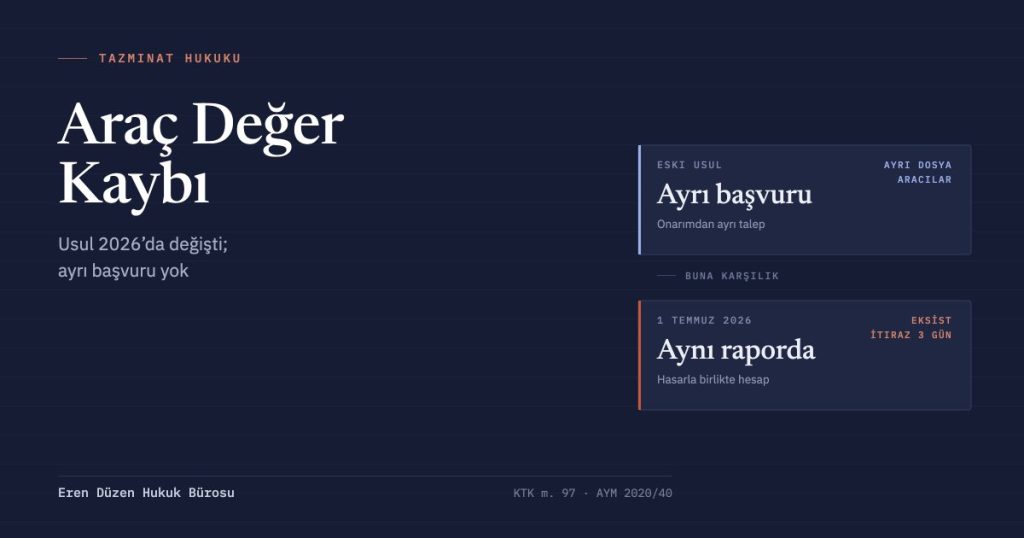
Kaza sonrası aracınız kusursuz onarılsa bile ikinci elde daha ucuza satılır. Bu fark, kusurlu tarafın zorunlu trafik sigortasından istenebilen bir zarardır. 1 Temmuz 2026’dan bu yana usul değişti: değer kaybı için ayrı başvuru yapılmıyor, hasar dosyasının içinde hesaplanıyor.
Değer kaybı, aracın kaza öncesi hasarsız ikinci el değeri ile onarıldıktan sonraki değeri arasındaki farktır. Onarım kusursuz olsa bile hasar kaydı bu farkı doğurur ve kusurlu tarafın zorunlu trafik sigortası bu zararı karşılar.
1 Temmuz 2026’dan itibaren değer kaybı için ayrı bir başvuru yapılmaz. Hasar ihbarıyla birlikte EKSİST üzerinden atanan eksper, onarım bedelini ve değer kaybını aynı raporda hesaplar. Rapora itiraz süresi üç iş günüdür.
İdari yol sonuç vermezse hak kaybolmaz: sigortaya yazılı başvuru (KTK m. 97), ardından Sigorta Tahkim Komisyonu veya dava. Süre, zararı ve sorumluyu öğrenmekten iki yıl, her hâlde kazadan on yıldır.
01Araç değer kaybı nedir
Bir araç kazaya karıştığında onarım masrafı zararın tamamı değildir. Onarım en iyi ustada, orijinal parçayla yapılsa bile araç artık hasar kayıtlıdır; ikinci el piyasasında aynı yaş, aynı kilometre, aynı donanımdaki hasarsız bir emsalinden daha düşük bedelle satılır.
Bu fark gerçek ve ölçülebilir bir malvarlığı eksilmesidir. Hukuken değer kaybı ya da ticari değer kaybı olarak adlandırılır ve haksız fiil sorumluluğu kapsamında tazmini istenebilir.
Dikkat edilmesi gereken bir ayrım var: değer kaybı, onarım bedelinden ayrı bir kalemdir. Sigorta onarımı ödemiş olması, değer kaybını ödediği anlamına gelmez. İkisi birlikte istenir.
02Hukuki dayanak ve AYM kararının etkisi
Talebin kaynağı, aracı işletenin kusursuz sorumluluğudur.
“Bir motorlu aracın işletilmesi bir kimsenin ölümüne veya yaralanmasına yahut bir şeyin zarara uğramasına sebep olursa, motorlu aracın bir teşebbüsün unvanı veya işletme adı altında veya bu teşebbüs tarafından kesilen biletle işletilmesi halinde, motorlu aracın işleteni ve bağlı olduğu teşebbüsün sahibi, doğan zarardan müştereken ve müteselsilen sorumlu olurlar.”
“Bir şeyin zarara uğraması” ifadesi değer kaybını da kapsar. İşletenin bu sorumluluğu zorunlu mali sorumluluk sigortasıyla teminat altındadır; bu nedenle talep, kusurlu aracın trafik sigortacısına yöneltilir.
Hesabın nasıl yapılacağı ise uzun süre tartışmalı kaldı. Zorunlu trafik sigortası genel şartları — 14.05.2015 tarihli ve 29355 sayılı Resmî Gazete’de yayımlanan, 01.06.2015’te yürürlüğe giren metin — ekinde formüle dayalı bir hesap yöntemi ve bir dizi sınırlama getirmişti. Kanun da bu genel şartlara atıf yapıyordu.
Mahkeme, Karayolları Trafik Kanunu’nun 90 ve 92. maddelerinde yer alan ve tazminatın genel şartlara göre belirlenmesini öngören ibareleri iptal etmiştir. Gerekçe, sigorta şirketlerinin sorumluluk kapsamının kolayca değiştirilebilen idari düzenlemelerle belirlenemeyeceğidir.
Kararın ardından kanun koyucu 7327 sayılı Kanun ile bu maddeleri yeniden düzenledi. Bugünkü tablo şudur: hesap, formülün mekanik uygulanmasından çok gerçek zarar ilkesine — yani piyasa rayiç farkına — dayanır; genel şartlar ise bu çerçeve içinde uygulanır.
Hangi metnin uygulanacağı kaza tarihine göre belirlenir. Bu nedenle eski tarihli bir kaza için verilmiş bir karar, yeni tarihli bir dosyaya olduğu gibi taşınamaz. Dosyanın ilk incelenmesinde kaza tarihi ile poliçe tarihi birlikte tespit edilir.
03Kimler, hangi şartlarda isteyebilir
Talep hakkı, kaza sırasında aracın maliki olan kişiye aittir. Araç kazadan sonra satılmışsa talep hakkı kural olarak satan kişide kalır; zarar onun malvarlığında doğmuştur.
Aranan şartlar şunlardır:
- Trafik kazası sonucu araçta maddi hasar meydana gelmiş olmalı
- Araç onarılmış ya da onarılabilir durumda olmalı
- Talep eden kazada tam kusurlu olmamalı — kusuru varsa tazminat o oranda indirilir
- Karşı aracın zorunlu trafik sigortası bulunmalı; yoksa Güvence Hesabı ya da doğrudan işleten ve sürücü muhatap olur
Kusur oranı burada da belirleyicidir. Yüzde yüz kusurlu taraf değer kaybı isteyemez; kusuru %30 olan taraf ise zararının %70’ini isteyebilir.
04Hangi hâllerde istenemez
Uygulamada talebin reddedildiği tipik hâller şunlardır:
| Durum | Sonuç | Sebep |
|---|---|---|
| Araç pert (hurda) olmuş | Ayrıca istenemez | Zarar rayiç bedel üzerinden karşılanır; ayrıca değer kaybı doğmaz |
| Talep eden %100 kusurlu | İstenemez | Karşı tarafın sorumluluğu doğmaz |
| Hasarlı bölge daha önce onarılmış | O bölge için istenemez | Değer kaybı zaten önceki hasarla doğmuştur |
| Yalnızca cam, lastik, jant, ampul gibi küçük onarımlar | Genellikle istenemez | Bu parçalar tek başına ikinci el değerini düşürmez |
| Aracın sigortası yok ve kusurlu taraf belirsiz | Sigortadan istenemez | Güvence Hesabı seçeneği değerlendirilir |
Buna karşılık aracın yaşının ileri ya da kilometresinin yüksek olması tek başına ret sebebi değildir. Genel şartlardaki kilometre eşiği gibi sınırlamaların dayanağı Anayasa Mahkemesi kararıyla zayıflamıştır; belirleyici olan, piyasa rayiç farkının somut olarak ortaya konabilmesidir.
05Nasıl hesaplanır
Hesabın mantığı basittir, uygulaması teknik:
Değer kaybı = Kaza öncesi hasarsız ikinci el rayiç değeri − Onarım sonrası hasar kayıtlı değeri
Bu farkı belirlerken eksper ya da bilirkişi şu ölçütlere bakar: aracın marka, model ve yaşı; kilometresi; kaza öncesi hasar geçmişi; hasarın ağırlığı ve konumu — özellikle şasi, direk, tavan, taban gibi taşıyıcı bölgelerdeki işlemler değeri belirgin biçimde düşürür; değişen parçaların orijinal olup olmadığı; ve emsal araçların güncel piyasa fiyatları.
Boya ve küçük kaporta işlemleri düşük oranda etkiler; taşıyıcı aksamda kesme, çekme ve kaynak işlemi yapılmışsa oran belirgin biçimde yükselir. Bu yüzden onarım faturasının parça ve işçilik dökümü, fotoğraflar ve servis kayıtları dosyanın en değerli belgeleridir.
061 Temmuz 2026: EKSİST ile değişen usul
Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu’nun (SEDDK) düzenlemesiyle eksper atamaları merkezî bir sisteme bağlandı: EKSİST — Eksper Atama ve Takip Sistemi. Uygulama 1 Nisan 2026’da Bursa ve Ordu’da pilot olarak başladı, 1 Temmuz 2026’da ülke geneline yayıldı.
Değer kaybı bakımından iki şey değişti.
Ayrı başvuru şartı kalktı. Önceden zarar gören, onarım tazminatından ayrı olarak değer kaybı için sigortaya başvurur, çoğu zaman aracılık eden şirketlerle çalışırdı. Artık hasar ihbarıyla açılan dosyada, atanan eksper onarım bedelini ve değer kaybını aynı raporda hesaplar; ödeme birlikte yapılır.
Eksper ataması sıraya ve eşiğe bağlandı. Atamalar EKSİST üzerinden sırayla yapılır. 40.000 TL’yi aşan hasarlarda eksper görevlendirilmesi zorunludur; bu tutarın altında sigortacı fotoğraf incelemesi ya da servis raporu gibi yöntemlerle de değerlendirme yapabilir.
Dosyanın açılması, kusur değerlendirmesinin yapılması ve ekspertiz süreci hâlâ gereklidir. Hasar ihbarı yapılmadan değer kaybı kendiliğinden hesaplanmaz. Kaza sonrası ilk iş, kusurlu tarafın sigortasına hasar ihbarında bulunmaktır.
07Eksper raporuna itiraz
Yeni usulün en kritik ve en kolay kaçırılan noktası burasıdır.
Rapora, EKSİST’e giriş bildiriminden itibaren üç iş günü içinde hem araç sahibi hem sigorta şirketi itiraz edebilir. Sürenin başlangıcı raporun kişiye ulaştığı an değil, sisteme girildiğinin bildirildiği andır — bu ayrım pratikte gün kaybettirir.
İtiraz üzerine ikinci bir eksper atanır. Uyuşmazlık sürerse hakem eksper görevlendirilir ve onun raporu idari süreçte nihai kabul edilir. İlk eksper ücretini sigorta şirketi karşılar; itiraz sonucunda raporda kayda değer değişiklik olursa sonraki eksper masrafı da şirkete, aksi hâlde itiraz edene yüklenir.
İtiraz dilekçesinde dosya numarası, aracın plakası ve teknik bilgileri, kaza tarihi ve hesabın hangi noktasında hata yapıldığı somut olarak gösterilmelidir. “Tutar düşük” demek yeterli değildir; emsal ilan çıktıları, onarım faturası ve fotoğraflar itirazı güçlendirir.
İdari itiraz süresi geçse bile dava ve tahkim yolları kapanmaz. KTK m. 97 uyarınca sigortaya yazılı başvuru yapılır, ardından Sigorta Tahkim Komisyonu’na gidilebilir veya dava açılabilir. Kaybedilen, yalnızca hızlı ve masrafsız olan idari yoldur.
08Sigortaya başvuru, tahkim ve dava
“Zarar görenin, zorunlu mali sorumluluk sigortasında öngörülen sınırlar içinde dava yoluna gitmeden önce ilgili sigorta kuruluşuna yazılı başvuruda bulunması gerekir. Sigorta kuruluşunun başvuru tarihinden itibaren en geç 15 gün içinde başvuruyu yazılı olarak cevaplamaması veya verilen cevabın talebi karşılamadığına ilişkin uyuşmazlık olması hâlinde, zarar gören dava açabilir veya 5684 sayılı Kanun çerçevesinde tahkime başvurabilir.”
Bu yazılı başvuru bir dava şartıdır. Başvurunun ve eklerinin tarihli biçimde kayda geçirilmesi — iadeli taahhütlü posta, noter ya da şirketin kayıt veren elektronik kanalı — on beş günlük sürenin başlangıcını ispat bakımından önemlidir.
On beş gün cevapsız geçerse ya da cevap talebi karşılamazsa iki yol açılır:
- Sigorta Tahkim Komisyonu. Değer kaybı gibi tutarı sınırlı uyuşmazlıklarda genellikle daha hızlı ve daha düşük masraflıdır. Yalnızca komisyona üye sigorta şirketlerine karşı işler.
- Dava. Sigorta şirketine karşı asliye ticaret mahkemesinde ve arabuluculuk dava şartı tamamlandıktan sonra açılır (TTK m. 5/A). İşleten ve sürücüye karşı açılacak dava ise asliye hukuk mahkemesinde görülür ve arabuluculuk ihtiyaridir.
Yetki bakımından zarar gören seçimlik hakka sahiptir: davalının yerleşim yeri, kazanın olduğu yer veya kendi yerleşim yeri mahkemesi.
09Zamanaşımı ve faiz
“Motorlu araç kazalarından doğan maddi zararların tazminine ilişkin talepler, zarar görenin, zararı ve tazminat yükümlüsünü öğrendiği tarihten başlayarak iki yıl ve herhalde, kaza gününden başlayarak on yıl içinde zamanaşımına uğrar.
Dava, cezayı gerektiren bir fiilden doğar ve ceza kanunu bu fiil için daha uzun bir zaman aşımı süresi öngörmüş bulunursa, bu süre, maddi tazminat talepleri için de geçerlidir.”
Yalnızca maddi hasarlı bir kazada süre iki yıl, en çok on yıldır. Ancak aynı kazada yaralanma ya da ölüm varsa ceza zamanaşımı devreye girer ve süre uzar — taksirle yaralamada sekiz, taksirle öldürmede on beş yıl. Değer kaybı talebi de bu uzun süreden yararlanır.
Faiz bakımından kural, sigorta şirketinin temerrüde düştüğü tarihtir: yazılı başvurunun ardından on beş günlük sürenin dolduğu an. İşleten ve sürücü bakımından ise haksız fiil tarihinden itibaren faiz istenebilir. Talep dilekçesinde faiz başlangıcının açıkça belirtilmesi, sonradan ıslah ihtiyacını önler.
10Kontrol listesi
- Kaza tespit tutanağı alındı mı; kusur durumu tutanakta nasıl görünüyor?
- Kusurlu tarafın zorunlu trafik sigortası hangi şirkette, poliçe geçerli mi?
- Hasar ihbarı kusurlu tarafın sigortasına yapıldı mı?
- Hasar tutarı 40.000 TL’yi aşıyor mu — eksper ataması zorunlu mu?
- Eksper raporu EKSİST’e girildi mi; üç iş günlük itiraz süresi ne zaman doluyor?
- Raporda değer kaybı ayrı bir kalem olarak hesaplanmış mı?
- Onarım faturası, parça listesi, fotoğraflar ve servis kayıtları toplandı mı?
- Aracın kaza öncesi hasar kaydı var mıydı; hasarlı bölge daha önce onarılmış mı?
- İdari yol tükendiyse KTK m. 97 yazılı başvurusu tarihli olarak yapıldı mı?
- Zamanaşımı iki yıl mı yoksa kazada yaralanma olduğu için sekiz yıl mı?
11Sık sorulan sorular
Aracım kusursuz onarıldı, yine de değer kaybı isteyebilir miyim?
Evet. Onarımın kalitesi hasar kaydını ortadan kaldırmaz; araç ikinci el piyasasında hasarsız emsalinden düşük bedelle satılır. İstenen tutar tam olarak bu farktır.
1 Temmuz 2026’dan sonra değer kaybı için ayrıca başvurmam gerekiyor mu?
Hayır. Hasar ihbarıyla açılan dosyada atanan eksper, onarım bedelini ve değer kaybını aynı raporda hesaplar. Ancak bu otomatik ödeme anlamına gelmez; hasar ihbarının yapılması ve kusur değerlendirmesi yine gereklidir.
Eksper raporundaki tutarı düşük buldum, ne yapabilirim?
Raporun EKSİST’e girildiğinin bildirilmesinden itibaren üç iş günü içinde itiraz edebilirsiniz. İtiraz üzerine ikinci eksper, uyuşmazlık sürerse hakem eksper atanır. Süreyi kaçırırsanız idari yol kapanır ama tahkim ve dava yolu açık kalır.
Kazada benim de kusurum var, değer kaybı alabilir miyim?
Tam kusurlu değilseniz alabilirsiniz. Tazminat kusurunuz oranında indirilir; kusurunuz %30 ise zararın %70’ini isteyebilirsiniz.
Aracım eski ve kilometresi yüksek, talep reddedilir mi?
Yaş ve kilometre tek başına ret sebebi değildir. Genel şartlardaki kilometre eşiği gibi sınırlamaların dayanağı Anayasa Mahkemesi kararıyla zayıflamıştır. Belirleyici olan, piyasa rayiç farkının somut olarak ortaya konabilmesidir.
Aracı kazadan sonra sattım, hakkım devam eder mi?
Kural olarak evet. Zarar kaza anında malik olan kişinin malvarlığında doğmuştur; talep hakkı satışla kendiliğinden alıcıya geçmez.
Değer kaybı davası hangi mahkemede açılır?
Sigorta şirketine karşı asliye ticaret mahkemesinde ve arabuluculuk dava şartı tamamlandıktan sonra. İşleten ve sürücüye karşı ise asliye hukuk mahkemesinde. Tutarı sınırlı uyuşmazlıklarda Sigorta Tahkim Komisyonu genellikle daha hızlıdır.
Trafik kazası tazminatı · Tam kusurlu sürücü ve destekten yoksun kalma · Tüketici hakları: ayıplı mal ve cayma
Yasal uyarı. Bu metin genel bilgilendirme amacıyla hazırlanmıştır; hukuki danışmanlık ya da vekâlet ilişkisi doğurmaz. Değer kaybı tutarı aracın yaşına, kilometresine, hasarın konumuna ve kusur oranına göre değişir; buradaki açıklamalar hesaplama yerine geçmez. Usul kuralları 2026’da değişmiştir ve kaza tarihine göre farklı metinler uygulanabilir. Süreler kısa olduğundan, mevzuatın güncel hâli kontrol edilerek gecikmeden bir avukata danışılması gerekir.